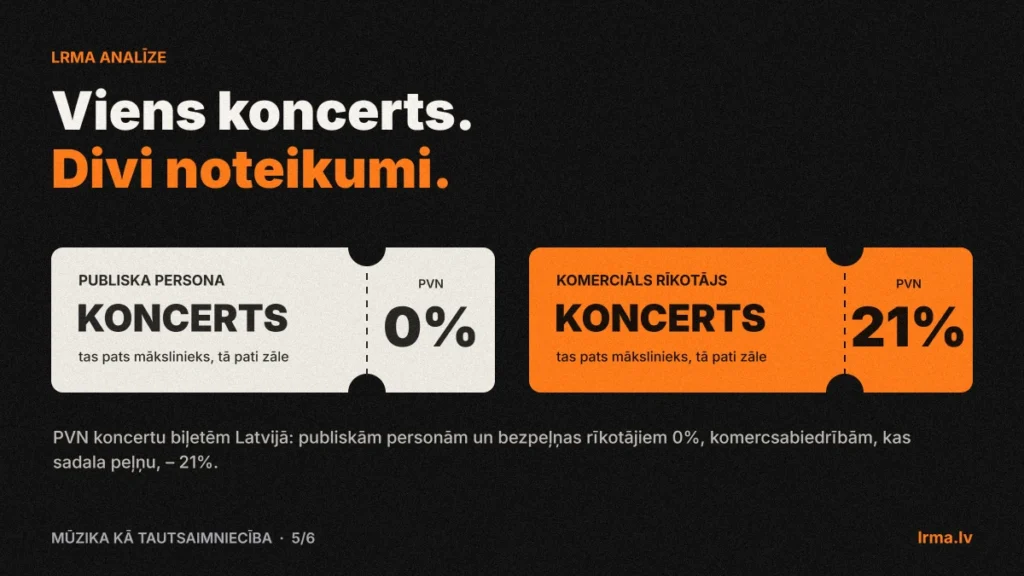
Valsts vai pašvaldības rīkots koncerts un komerciāla producenta koncerts ar to pašu mākslinieku Latvijā nestartē vienādās pozīcijās: pirmajā biļetē PVN nav, otrajā tas ir 21%. Cikla piektajā daļā analizējam nodokļu režīmu koncertiem un mūziķiem, kā arī to, ko par pašvaldību lomu koncertu tirgū secinājusi Konkurences padome.
Šis raksts ir daļa no LRMA analītiskā cikla „Mūzika kā tautsaimniecība”, kurā salīdzinām citu Eiropas valstu pieredzi ar Latvijas situāciju un piedāvājam rīcības plānu neakadēmiskās mūzikas attīstībai.
Cikla iepriekšējās daļas: 1. Mūzika kā tautsaimniecība: ko Latvija var mācīties no Somijas, Francijas, Vācijas un Igaunijas; 2. Nozare, kuru neviens nemēra: ko mēs patiesībā zinām par Latvijas mūzikas ekonomiku; 3. 80 000 eiro visai populārajai mūzikai: kā valsts sadala mūzikas naudu un ko deleģē nozarei; 4. Eksports, ko neviens neskaita: kāpēc Latvijas mūzikai ārzemēs nav skaitļa.
PVN: viens koncerts, divi noteikumi
PVN likums no nodokļa atbrīvo koncertu un teātra izrāžu biļetes, ja tās pārdod publiska persona. Valsts ieņēmumu dienests skaidro, ka atbrīvojumu var izmantot arī privātas organizācijas, piemēram, biedrības, ja tās sistemātiski negūst peļņu: peļņa netiek sadalīta biedriem vai dalībniekiem un tiek ieguldīta tikai šo pakalpojumu turpināšanā vai uzlabošanā. Turpretī komercsabiedrībai, kas peļņu sadala saviem dalībniekiem, biļetes cenā jāiekļauj PVN, tātad 21%. Nodoklis nav jāpiemēro arī tiem rīkotājiem, kuri apgrozījuma dēļ nav reģistrēti PVN maksātāju reģistrā.
Svarīgi saprast, ko nozīmē „sistemātiski negūt peļņu”. VID vērtē organizācijas dibināšanas un darbības mērķus kopumā, nevis viena pasākuma rezultātu, tāpēc arī biedrība var sarīkot ienesīgu koncertu un saglabāt atbrīvojumu, ja ieņēmumus neizmaksā biedriem, bet iegulda tālākā darbībā. VID skaidrojumā šis nosacījums attiecināts tikai uz privātām organizācijām, tāpēc arī pašvaldības koncerts, kura ieņēmumi pārsniedz izdevumus, paliek bez PVN. Atbrīvojumam ir arī otra puse: rīkotājs, kura biļetes ir atbrīvotas no PVN, nevar atskaitīt priekšnodokli par skatuves, skaņas un citu pakalpojumu izmaksām.
Tādējādi PVN slogs gulstas tieši uz profesionālajiem koncertu producentiem un aģentūrām – uz to nozares daļu, kas strādā kā bizness, rada darba vietas un ved uz Latviju ārvalstu māksliniekus. Agrāk atbrīvojums bija plašāks; pirms aptuveni desmit gadiem to sašaurināja, un Finanšu ministrija toreiz lēsa, ka izmaiņas skars aptuveni 300 privātos kultūras pasākumu rīkotājus.
Rezultātā pie vienādiem ieņēmumiem komerciāla producenta biļete ir par 21% dārgāka nekā pašvaldības vai valsts kapitālsabiedrības biļete uz to pašu mākslinieku tajā pašā zālē. Fiskālā nozīme valstij turklāt nav liela: Kultūras ministrijas 2016. gada pētījumā potenciālie PVN ieņēmumi no kultūras pakalpojumiem tika lēsti 1,13 miljonu eiro apmērā pie 12% likmes un 2,95 miljonu eiro apmērā pie 21% likmes.
Grāmatām Latvija jau mainīja pieeju, un kopš 2022. gada tām piemēro samazināto 5% PVN likmi. Eiropā samazināta likme kultūras pasākumiem ir ierasta: jau 2015. gadā vismaz daļai kultūras pasākumu to piemēroja 20 ES dalībvalstis.
Mūziķu ienākumi: termiņš 2027. gada beigās
Lielākā daļa mūziķu un autoru izmanto īpašo autoratlīdzības režīmu, kurā izmaksātājs ietur 25% nodokli, no kura 80% veido sociālās iemaksas un 20% – ienākuma nodoklis. 2022. gadā šo iespēju kopumā izmantoja aptuveni 32 000 autoratlīdzību saņēmēju. Taču režīms ir pagaidu risinājums: nereģistrēties kā saimnieciskās darbības veicējam var tikai līdz 2027. gada 31. decembrim. Ja līdz tam netiks pieņemts pastāvīgs risinājums, daļa mūziķu pāries uz sarežģītāku režīmu, bet daļa – ēnā.
Ārvalstu mākslinieku ienākumam no profesionālās darbības Latvijā piemēro 25,5% ienākuma nodokļa likmi. Tas tieši ietekmē promoterus, kuri ved uz Latviju ārvalstu grupas, un tieši šādi koncerti piesaista ārvalstu tūristus.
Pašvaldības un konkurence
Par to, ka publiskais sektors koncertu tirgū bauda priekšrocības, nerunā tikai nozare. Konkurences padome 2020. gada tirgus uzraudzībā secināja, ka kultūras pasākumu rīkošanā starp privāto un publisko sektoru nav pilnībā vienlīdzīgu konkurences nosacījumu. Piecās no 12 aptaujātajām pašvaldībām pašu rīkotiem pasākumiem bija noteiktas nomas atlaides, kas privātajiem nav pieejamas, turklāt dažos gadījumos arī komerciāliem pasākumiem. Diskusijās ar nozari tika konstatēts arī, ka publisko personu kapitālsabiedrību pasākumu biļešu cenas ir zemākas par tirgus cenām.
Konkurences padomes ieteikumi ir praktiski. Pašvaldībām vajadzētu līdzfinansēt privāto rīkotāju pasākumus ar projektu konkursiem, un informācijai par šādu atbalstu jābūt pieejamai laikus. Individuālajos atzinumos par koncertzālēm Padome konsekventi iesaka nošķirt infrastruktūras uzturēšanu, kur pastāv tirgus nepilnība, no pasākumu producēšanas, ko var nodrošināt privātais sektors. Uz konkurences neitralitāti Padome norādījusi arī attiecībā uz „Latvijas Koncerti” programmu, kad tā konkurē ar privāto rīkotāju koncertiem.
Taisnības labad jāsaka, ka pašvaldību koncerti ir arī nozīmīgs ienākumu avots Latvijas mūziķiem. Problēma nav pašos koncertos, bet nevienlīdzīgajos nosacījumos: publiskais sektors bez PVN, ar nomas atlaidēm un bieži bez biļetes konkurē ar privāto par tām pašām auditorijām, datumiem un māksliniekiem. Turklāt šis mērogs netiek mērīts – nav zināms, cik pašvaldības kopā tērē koncertiem un cik no tā saņem mākslinieki.
Ko darīt
- Vienāda PVN likme visiem dzīvās mūzikas rīkotājiem – samazinātā likme koncertu biļetēm neatkarīgi no rīkotāja juridiskā statusa.
- Pastāvīgs autoratlīdzības režīms – lēmums jāpieņem 2027. gada pirmajā pusē, lai tas paspētu iekļūt 2028. gada budžetā.
- Vadlīnijas pašvaldībām – infrastruktūra pašvaldībai, producēšana konkursā, nomas maksas vienādas visiem.
- Dati – pašvaldību izdevumi koncertiem un mākslinieku honorāriem jāuzskaita atsevišķi un jāpublicē.
Nākamajā daļā: LRMA priekšlikumi – rīcības plāns ar termiņiem un atbildīgajām institūcijām.
Avoti
- VID – Kultūras pakalpojumi un PVN
- LSM – PVN paaugstināšana pasākumu biļetēm
- KM – PVN piemērošanas kultūras pakalpojumiem izvērtējums (2016)
- PwC – PVN izmaiņas 2026
- LV portāls – saimnieciskā darbība un autoratlīdzības režīms 2026
- VID – IIN un autoratlīdzības režīms
- iFinanses – autoratlīdzības režīma pagarinājums
- KPMG – autoratlīdzības režīms
- VID – IIN izmaiņas, nerezidentu likme
- LV portāls – Konkurences padome par kultūras pasākumu tirgu
- Konkurences padome – diskusiju tēzes
- Konkurences padome – par SIA „Vidzemes koncertzāle”
- TAP – Konkurences padome par „Latvijas Koncerti”